
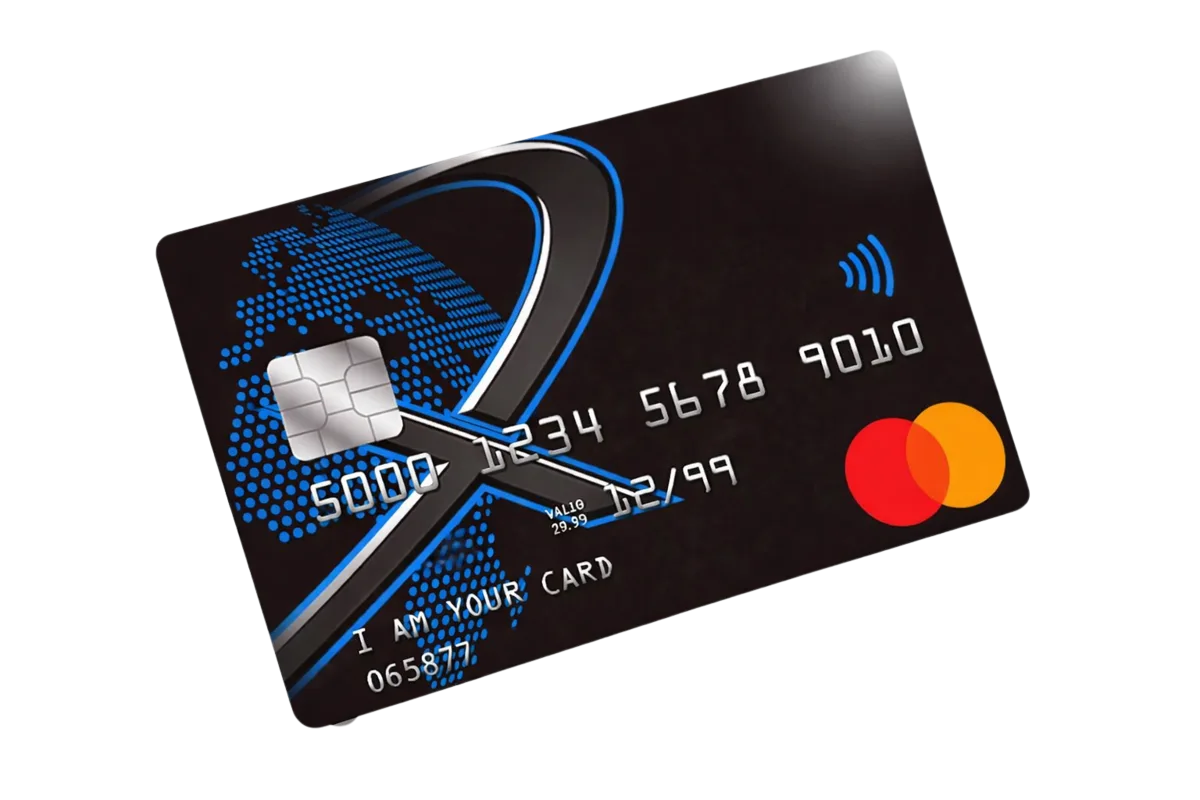
Buscar una tarjeta de crédito de 400 euros suele significar que quieres una línea de crédito pequeña, suficiente para determinados gastos cotidianos pero lo bastante contenida como para no disponer de un margen excesivo. La cifra no es dinero ingresado en tu cuenta ni una cantidad que el emisor tenga que aprobar necesariamente.
Los 400 € representan, cuando ese es el límite aprobado, el máximo de crédito que puede estar utilizado en un momento dado. Cada compra reduce el disponible; los pagos que amortizan capital lo vuelven a liberar. Operaciones pendientes, reservas o cargos recurrentes pueden hacer que el disponible efectivo sea menor de lo que esperas.
Por eso esta guía no trata de presentar 400 € como un límite “mejor” que otro. El objetivo es entender qué margen operativo ofrece, cómo se compara con líneas de 300, 500 o 600 €, qué revisa el emisor, cuánto puede costar financiar el saldo y qué preguntas conviene resolver antes de solicitar una tarjeta.
Qué significa buscar una tarjeta de crédito de 400 euros
Cuando una búsqueda habla de una tarjeta de crédito de 400 euros, lo más útil es interpretarla como una tarjeta cuya línea de crédito podría situarse alrededor de esa cantidad. El límite es el techo de crédito concedido por el emisor, no un saldo propio y tampoco una promesa de que todos los solicitantes recibirán exactamente 400 €.
El Banco de España diferencia el límite de crédito disponible de otros límites operativos, por ejemplo los topes diarios de compra o retirada. El límite de crédito se establece al contratar y puede depender de la política de riesgos de la entidad y de las circunstancias personales y de solvencia del cliente. Esto significa que dos personas que solicitan el mismo producto pueden recibir límites distintos.
Una línea de 400 € puede parecer sencilla porque la cifra es contenida, pero su funcionamiento es el mismo que el de cualquier crédito: si utilizas 120 €, dejas menos disponible; cuando devuelves capital, recuperas capacidad de uso. Si eliges pago aplazado, además pueden añadirse intereses y gastos según el contrato.
Antes de pensar si 400 € son suficientes, separa tres preguntas: cuánto crédito necesitas de verdad, cuánto puedes devolver sin tensión y qué margen operativo debes dejar libre para cargos pendientes o imprevistos. Esa separación evita confundir “límite” con “presupuesto”.
Cómo funciona un límite de 400 euros en el día a día
Imagina que comienzas el ciclo con 400 € disponibles y haces una compra de 95 €. En un escenario simplificado quedarían 305 € de crédito utilizable. Si después pagas 40 € en una suscripción, el disponible bajaría a 265 €. El cálculo real puede variar mientras haya operaciones pendientes, anulaciones, devoluciones o retenciones temporales.
El disponible tampoco se restablece necesariamente en el momento en que realizas un pago desde tu cuenta. Depende de cuándo se contabilice la amortización y de las reglas del emisor. Por eso, si pretendes utilizar una línea pequeña de forma intensiva, conviene mirar el disponible que muestra la app en lugar de calcularlo mentalmente.
En una línea de 400 €, una sola operación de 180 o 200 € representa ya una parte muy importante del límite. Si además coinciden recibos recurrentes o una preautorización, puedes quedarte con poco margen aunque no hayas “gastado” los 400 € de forma definitiva.
La referencia práctica es sencilla: trata el límite como un techo de seguridad. No planifiques cada euro como si fuera necesariamente utilizable al mismo tiempo y deja margen para movimientos que todavía no se hayan asentado.
Con 400 €, varias operaciones pequeñas pueden consumir gran parte del margen. Compara el producto completo antes de decidir.
Por qué 400 euros son un límite pequeño, pero no necesariamente insuficiente
Una línea de 400 € ocupa una zona intermedia entre los límites muy pequeños y los límites de varios cientos de euros que ya permiten absorber compras algo mayores. Puede ser suficiente para quien usa la tarjeta como medio de pago secundario, para compras online, suscripciones y gastos puntuales, siempre que el saldo se controle y se devuelva según lo previsto.
El principal atractivo de un límite contenido es que restringe la exposición potencial al crédito. También puede hacer más visible cuándo una compra está consumiendo demasiado margen. Pero esa misma característica puede convertirse en una limitación si utilizas la tarjeta para hoteles, alquileres, viajes o varias compras seguidas, porque una retención temporal puede inmovilizar una parte relevante de los 400 €.
No existe un porcentaje “correcto” universal del límite que debas mantener libre. La pregunta útil es cuánto margen necesitas para que tu operativa habitual no dependa de que todas las operaciones se contabilicen de inmediato. Para algunas personas 100 € libres pueden bastar; para otras, una sola reserva puede requerir bastante más.
La cifra ideal depende, por tanto, del uso previsto y de tu capacidad de pago, no de que 400 € suenen a una cantidad moderada.
400 euros frente a 100, 300, 500, 600 y 1.000 euros de límite
Comparar distintos límites sirve para visualizar cuánto peso puede tener una misma compra sobre la línea, no para afirmar que un límite mayor sea mejor. Cuanto menor sea el límite, más rápidamente consumen margen los gastos cotidianos; cuanto mayor sea, más crédito potencial existe y mayor puede ser la deuda si se utiliza sin control.
Por ejemplo, una compra de 120 € representa el 30 % de una línea de 400 €, mientras que la misma operación representa una parte menor de un límite de 600 o 1.000 €. Esa diferencia importa sobre todo para el margen operativo y las operaciones pendientes.
Si tu uso se concentra en pagos pequeños y puedes liquidar el saldo completo, 400 € pueden ser suficientes. Si esperas reservas, gastos de viaje o compras grandes, quizá debas valorar más margen o una alternativa distinta. En sentido contrario, si solo necesitas una tarjeta ocasional, un límite mayor puede no aportar una ventaja real.
En NOKSTRA tienes también guías específicas sobre tarjetas de 300 €, 500 €, 600 € y 1.000 € para comparar cómo cambia el margen práctico.
| Límite orientativo | Una compra de 120 € ocupa aprox. | Lectura práctica |
|---|---|---|
| 100 € | Supera el límite | No serviría para esa compra |
| 300 € | 40 % | Margen reducido tras la compra |
| 400 € | 30 % | Margen pequeño-moderado |
| 500 € | 24 % | Algo más de holgura |
| 600 € | 20 % | Mayor colchón operativo |
| 1.000 € | 12 % | Más crédito potencial y más exposición |
Cuándo puede tener sentido una tarjeta con alrededor de 400 euros de límite
Una línea cercana a 400 € puede encajar cuando quieres separar ciertos pagos del saldo inmediato de tu cuenta, pero no necesitas una capacidad de crédito alta. Puede resultar práctica para compras online, suscripciones, pequeños gastos de viaje o como tarjeta secundaria, siempre que el producto y su forma de pago encajen con tu presupuesto.
También puede ser una cantidad cómoda si prefieres limitar voluntariamente tu exposición. El Banco de España recuerda que mantener límites ajustados a la operativa habitual puede ayudar tanto al control del gasto como a reducir el impacto de un posible uso fraudulento. Eso no significa que 400 € sean una cifra de seguridad recomendada para todo el mundo; simplemente muestra por qué el límite debe adaptarse al uso real.
Puede quedarse corta si sueles concentrar varias compras en pocos días o si utilizas servicios que bloquean importes temporalmente. Hoteles y alquileres de vehículos son ejemplos donde el margen disponible puede importar más que el gasto definitivo.
Antes de solicitar, piensa en tus tres operaciones más grandes de un mes normal, los cargos recurrentes que podrían coincidir y el colchón que quieres mantener libre. Esa estimación suele ser más útil que elegir un límite por una cifra redonda.
Calcula compras, cargos recurrentes y reservas antes de elegir un límite por una cifra redonda.
Quién decide si te conceden exactamente 400 euros
La decisión sobre el límite corresponde al emisor. Que solicites una tarjeta esperando 400 € no obliga a la entidad a conceder esa cantidad, y una cifra pequeña tampoco elimina el análisis. La Ley 16/2011 exige evaluar la solvencia del consumidor antes de celebrar un contrato de crédito al consumo en los casos comprendidos por la norma.
La evaluación puede tener en cuenta ingresos, empleo, otras deudas, comportamiento de pago, información aportada en la solicitud y datos obtenidos de fuentes permitidas. Cada proveedor aplica su propia política de riesgos, por lo que no existe una fórmula pública que garantice que una persona recibirá exactamente 400 €.
En algunos productos, el emisor puede aprobar un límite distinto al solicitado. También puede modificarlo posteriormente de acuerdo con el contrato, su política de riesgos y la situación del cliente. Si quieres aumentarlo, normalmente necesitarás autorización; si prefieres reducirlo, suele ser más sencillo.
La idea importante es separar “quiero una tarjeta de 400 €” de “me van a conceder 400 €”. NOKSTRA puede ayudarte a comparar información, pero la aprobación y el límite final pertenecen al proveedor.
Qué documentación pueden pedirte para una línea de 400 euros
El importe moderado no convierte la solicitud en un trámite sin comprobaciones. El proveedor necesita identificarte y puede pedir datos o documentos que le permitan evaluar la solicitud y cumplir sus obligaciones legales.
Según la entidad y tu perfil, puede solicitar documento de identidad, datos de residencia, información laboral, justificantes de ingresos, una cuenta de cargo o documentación adicional. Un asalariado, un autónomo y un pensionista pueden encontrarse con comprobaciones diferentes porque la forma de acreditar ingresos y estabilidad no es la misma.
En procesos digitales parte de esta información puede verificarse electrónicamente, pero “online” no significa “sin análisis”. Si una oferta promete aprobación garantizada sin revisar nada, conviene desconfiar y comprobar quién está detrás del servicio.
Prepara información coherente y actualizada. Declarar datos inexactos no mejora la solicitud y puede generar problemas posteriores. Si el emisor necesita un documento adicional, es mejor saber para qué lo pide y aportarlo únicamente a través de sus canales oficiales.
Pago total a fin de mes con un límite de 400 euros
En muchas tarjetas de crédito puedes elegir o encontrar como modalidad predeterminada el pago total del saldo utilizado al cierre del periodo. En este sistema, las compras se agrupan y se cargan después en la cuenta asociada. Si se paga todo lo adeudado en la fecha prevista, normalmente no se generan intereses de financiación por esas compras, aunque pueden existir otras comisiones del producto.
Con un límite de 400 €, esta modalidad puede ser útil si utilizas la tarjeta por comodidad o seguridad y reservas desde el principio el dinero necesario para liquidarla. El error aparece cuando interpretas el crédito como una ampliación del presupuesto mensual y llegas a la fecha de cargo sin saldo suficiente.
Una rutina sencilla consiste en revisar semanalmente el saldo utilizado y mantener en tu cuenta el importe que necesitarás para la liquidación. Si compras 150 €, considera esos 150 € como ya comprometidos aunque el cargo bancario se produzca días después.
Antes de contratar, confirma la fecha de cierre, la fecha de cargo y si el pago total es realmente la modalidad activa. Algunas tarjetas permiten cambiarla desde la app, así que conviene revisar la configuración inicial.
Comprueba si pagarás todo el saldo o si se financiará con intereses y durante cuánto tiempo.
Pago aplazado y revolving: 400 euros también pueden convertirse en deuda larga
Una deuda de 400 € puede parecer pequeña, pero el coste final depende del tipo de interés y de la cuota elegida. En modalidades revolving, el saldo se devuelve mediante cuotas periódicas y el crédito disponible se reconstruye a medida que amortizas capital. Si sigues usando la tarjeta, la deuda puede volver a aumentar.
El Banco de España advierte de que una cuota demasiado baja puede destinarse en gran parte a intereses y amortizar muy poco principal. El resultado es que una deuda que parecía manejable puede prolongarse durante mucho más tiempo de lo esperado y generar un coste acumulado significativo.
No te fijes únicamente en “cuánto pagaré al mes”. Revisa cuánto tardarías en terminar, qué TAE se aplica y cuánto capital reduce realmente cada cuota. Si una oferta permite elegir entre 20 €, 40 € o una cuota mayor, el importe pequeño puede ser cómodo a corto plazo pero más caro y lento a largo plazo.
Cuando sea posible, compara también la alternativa de pagar todo el saldo. Una línea de 400 € solo es realmente contenida si el modo de devolución también está bajo control.
Qué costes revisar en una tarjeta de crédito de 400 euros
El límite no determina el precio de la tarjeta. Una línea de 400 € puede tener mantenimiento 0 € o una cuota anual, puede cobrar intereses por aplazamiento y puede aplicar comisiones específicas por retirada de efectivo, pagos en otra divisa o servicios adicionales.
En límites pequeños, las comisiones fijas pueden pesar proporcionalmente más. Una cuota anual de 30 € equivale al 7,5 % de un límite de 400 €, aunque esa comparación no sea una TAE ni mida el coste financiero real. Sirve únicamente para visualizar que no conviene ignorar cargos fijos por tratarse de una línea pequeña.
Para comparar financiación, utiliza la TAE y revisa el TIN, las comisiones y el ejemplo representativo cuando corresponda. La TAE incorpora determinados costes y permite comparar mejor productos con estructuras distintas, pero debes comprobar qué gastos quedan fuera.
Lee también las condiciones de retirada de efectivo. Sacar dinero con una tarjeta de crédito puede generar una comisión y, según el producto, intereses desde el momento de la disposición.
| Elemento | Qué comprobar | Por qué importa con 400 € |
|---|---|---|
| Cuota anual | Emisión y mantenimiento | Un coste fijo pesa más sobre un límite pequeño |
| TAE / TIN | Interés del pago aplazado | Determina el coste de financiar saldo |
| Cajero | Comisión e intereses | Retirar efectivo puede ser caro |
| Divisa | Tipo de cambio y comisión | Relevante si compras o viajas fuera del euro |
| Impago | Intereses y gastos asociados | Puede encarecer rápidamente una deuda pequeña |
Suscripciones y cargos recurrentes: el detalle que más puede apretar un límite de 400 euros
Una tarjeta con 400 € de límite puede funcionar bien para gastos habituales hasta que coinciden varios cargos automáticos. Suscripciones mensuales, seguros, servicios digitales o renovaciones anuales pueden cargar en fechas distintas y consumir margen antes de que recuerdes que estaban programados.
El problema no es solo el importe individual, sino la suma. Una renovación anual de 90 €, dos suscripciones de 15 € y una compra de 120 € consumirían 240 € de una línea de 400 €, dejando 160 € antes de cualquier otra operación pendiente.
Revisa qué servicios tienen esa tarjeta como medio de pago y anota las renovaciones anuales. Si la app permite alertas, actívalas para detectar los cargos en cuanto se produzcan. También puede ser útil reservar una parte del límite exclusivamente para pagos recurrentes y no utilizarla para compras impulsivas.
Cuando cambies de tarjeta, recuerda actualizar los servicios esenciales. Una operación rechazada por falta de disponible puede interrumpir una suscripción o un servicio aunque tengas dinero suficiente en tu cuenta corriente.
Preautorizaciones y depósitos: cuándo 400 euros pueden quedarse cortos temporalmente
Algunos comercios no cargan inmediatamente el importe definitivo, sino que realizan una preautorización para reservar parte del límite. Es habitual en hoteles, alquileres de vehículos y determinados servicios. Mientras la retención siga activa, ese importe puede no estar disponible para otras compras.
Con un límite de 400 €, una retención de 200 € puede inmovilizar la mitad de la línea aunque el gasto final vaya a ser inferior. Si además tienes 80 € en compras pendientes, podrías ver un disponible muy reducido durante varios días.
Por eso, para viajes y reservas el límite nominal no cuenta toda la historia. Pregunta qué importe puede bloquear el establecimiento, cuánto tarda en liberarse y si tienes otro medio de pago disponible. No dependas de poder utilizar el 100 % de la línea en todo momento.
Si una retención tarda en desaparecer después de cancelarse o liquidarse el servicio, consulta primero con el comercio y con la entidad emisora para entender el estado de la operación.
Preautorizaciones y operaciones pendientes pueden reducir temporalmente el disponible de una línea de 400 €.
Tarjeta virtual, wallets y una línea de 400 euros
El formato digital no cambia la naturaleza del crédito. Una tarjeta virtual asociada a una línea de 400 € sigue teniendo el mismo límite y la misma obligación de devolver lo utilizado. Apple Pay, Google Pay u otras wallets tampoco convierten la operación en débito si la fuente de fondos es una tarjeta de crédito.
Lo que sí puede mejorar es el control operativo. Muchas aplicaciones permiten ver el disponible, recibir notificaciones instantáneas, congelar la tarjeta, gestionar pagos online o modificar límites operativos. Estas herramientas son especialmente útiles cuando el límite es pequeño y quieres detectar enseguida una compra inesperada.
Para compras online, utiliza siempre los canales oficiales del emisor y evita compartir códigos de verificación. Una tarjeta virtual puede reducir la exposición del número físico, pero no elimina el riesgo de phishing o de autorizar una operación fraudulenta.
En nuestra guía sobre tarjeta de crédito virtual explicamos con más detalle la diferencia entre formato virtual y tipo de producto.
Cómo comparar tarjetas si buscas alrededor de 400 euros de crédito
Empieza por el uso, no por la cifra. Define si quieres la tarjeta para pagos cotidianos, compras online, viajes, reservas o financiación. Después verifica si una línea alrededor de 400 € dejaría margen suficiente en esos escenarios.
Compara la cuota anual, la TAE si existe financiación, las comisiones de retirada, la operativa en otra divisa, la posibilidad de pago total, la app, las alertas y la compatibilidad con wallets. Revisa también si exige abrir una cuenta nueva o si puede cargarse en una cuenta que ya utilizas.
Comprueba quién emite realmente la tarjeta y qué condiciones aparecen en el contrato. NOKSTRA es un portal informativo: la aprobación, el límite, la emisión y la relación contractual corresponden al proveedor.
No descartes una opción únicamente porque el límite inicial sea algo menor, ni elijas otra solo porque ofrezca más crédito. La combinación de coste, control y forma de devolución suele ser más importante que alcanzar una cifra exacta.
TAE, comisiones, modalidad de pago, cuenta vinculada y control digital pueden pesar más que la cifra de 400 €.
Cómo controlar una tarjeta de 400 euros desde el primer día
Un límite pequeño se gestiona mejor con información frecuente. Activa las notificaciones de operaciones, revisa el disponible después de compras relevantes y consulta qué cargos siguen pendientes. Si tu app permite fijar límites diarios o bloquear determinados usos, configura esos controles según tu operativa habitual.
Para pago total, reserva en tu cuenta el dinero equivalente a las compras realizadas. Para pago aplazado, revisa cada mes qué parte de la cuota amortiza capital y cuánto corresponde a intereses. Evita aumentar el gasto simplemente porque una cuota parece baja.
Puedes establecer un colchón personal, por ejemplo decidir no bajar de cierto disponible salvo para una compra prevista. No es una regla financiera universal, sino una forma de evitar que una retención o un cargo inesperado te deje sin margen.
El Banco de España también recomienda ajustar los límites al uso habitual y utilizar las herramientas digitales para recibir alertas y controlar movimientos. La tecnología ayuda, pero la decisión importante sigue siendo cuánto crédito utilizas y cómo lo devuelves.
Alertas, seguimiento del disponible y una reserva para el cargo ayudan a mantener el crédito bajo control.
¿Se puede subir o bajar un límite de 400 euros?
Sí, pero el proceso depende del emisor y del contrato. Si quieres reducir el límite, normalmente la entidad puede tramitarlo con facilidad. Si quieres aumentarlo, necesitarás su autorización y puede volver a evaluar tu solvencia antes de asumir una exposición mayor.
No pidas una subida únicamente porque has llegado varias veces al límite. Primero revisa por qué ocurre. Si el problema son compras extraordinarias o preautorizaciones, quizá baste con otro medio de pago para esos casos. Si tu uso habitual supera claramente los 400 €, un límite mayor puede ofrecer más margen, pero también incrementa el crédito potencial disponible.
También puede ocurrir que la entidad modifique el límite en determinadas circunstancias previstas contractualmente. Revisa las comunicaciones del proveedor y pregunta si no entiendes el motivo del cambio.
Cuando ajustes un límite, revisa también los topes diarios de compras y efectivo. Son controles distintos y pueden mantenerse aunque cambie el crédito total disponible.
Errores frecuentes al buscar una tarjeta de crédito de 400 euros
El primer error es asumir que 400 € significan dinero disponible para gastar cada mes sin consecuencias. Es crédito y debe devolverse. El segundo es creer que un límite pequeño garantiza la aprobación: el emisor sigue evaluando la solicitud y puede aprobar otra cifra o rechazarla.
Otro error es utilizar la tarjeta hasta el último euro y no dejar espacio para operaciones pendientes. Con una línea de 400 €, una reserva o una renovación anual puede reducir mucho el disponible y provocar rechazos inesperados.
También conviene evitar comparar solo la cuota anual. Una tarjeta sin mantenimiento puede resultar costosa si utilizas pago aplazado con una TAE elevada o si retiras efectivo frecuentemente. Del mismo modo, una cuota mensual baja no significa que la deuda se amortice rápido.
Por último, no solicites varias tarjetas solo para “probar” qué límite te dan. Define primero la necesidad, compara condiciones y presenta una solicitud cuando tengas claro el producto. La guía general de cómo solicitar tarjetas de crédito explica el proceso con más detalle.
Checklist antes de solicitar una tarjeta con 400 euros de límite
Confirma qué representa la cifra de 400 € y recuerda que el límite definitivo será el que apruebe el emisor y figure en el contrato. Comprueba si existen además límites diarios diferentes para compras, retiradas o pagos online.
Revisa la modalidad de pago por defecto, TAE, TIN, cuota anual, retirada de efectivo, divisa y gastos por impago. Si existe pago aplazado, calcula cuánto tardarías en devolver distintos saldos y cuánto capital amortizaría cada cuota.
Piensa en tu uso real: compras, suscripciones, reservas, viajes y posibles preautorizaciones. Decide cuánto margen quieres mantener libre en lugar de planear utilizar los 400 € completos.
Comprueba que la solicitud se realiza en el entorno oficial del proveedor, prepara documentación actualizada y entiende quién toma la decisión. NOKSTRA no concede el crédito ni fija el límite.
Finalmente, compara al menos dos o tres alternativas por coste, devolución, control digital y requisitos. Una tarjeta con 400 € solo encaja si el conjunto del producto tiene sentido para tu situación.
Límite, disponible, TAE, pago, comisiones y seguridad deberían encajar juntos.
Dudas habituales sobre tarjetas de crédito de 400 euros
Normalmente significa que el emisor ha fijado una línea de crédito de hasta 400 €. No son 400 € gratis ni una cantidad garantizada antes del análisis: el límite definitivo depende de la evaluación del proveedor y de lo que figure en el contrato.
Solo si el disponible real y los límites operativos lo permiten. Compras pendientes, suscripciones, reservas, preautorizaciones o retiradas pueden reducir temporalmente lo que queda disponible, aunque el límite contractual sea de 400 €.
Un límite menor implica una exposición potencial menor, pero no existe aprobación automática. El emisor debe evaluar la solvencia y aplica sus propios criterios sobre ingresos, deudas, historial y capacidad de pago.
Puede existir una tarjeta sin cuota de emisión o mantenimiento, pero eso no significa que todo su uso sea gratuito. El aplazamiento puede generar intereses y también pueden existir costes por retiradas, divisa u otros servicios.
Puedes solicitar una subida o bajada. Reducir el límite suele ser más sencillo; para aumentarlo la entidad puede exigir una nueva evaluación y decide si autoriza el cambio según su política de riesgos y tu situación.