
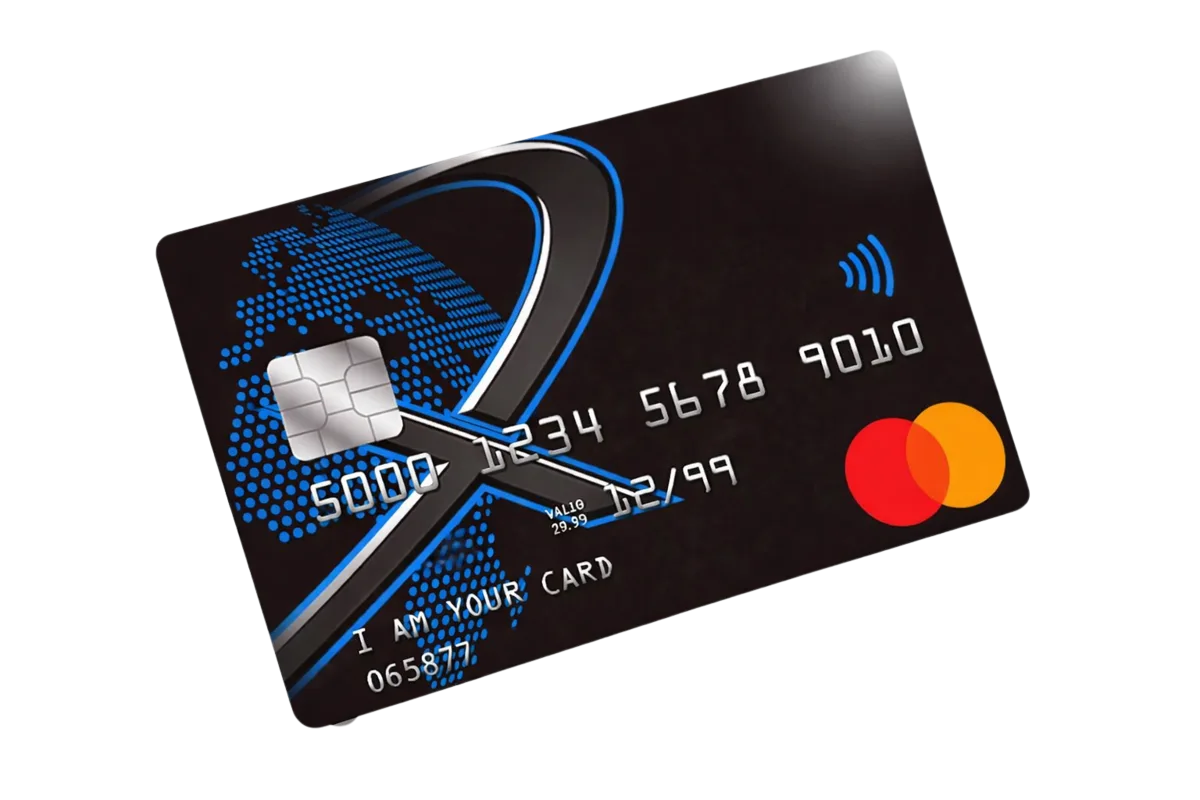
Una tarjeta de crédito de 500 € suele referirse a una línea máxima de crédito de ese importe. Puede ser suficiente para compras cotidianas y gastos puntuales, pero sigue siendo crédito: el emisor decide el límite final y el coste depende especialmente de cómo devuelvas lo utilizado.
- Qué significa buscar una tarjeta de crédito de 500 euros
- Cómo funciona un límite de crédito de 500 euros en el día a día
- 500 euros frente a 300, 1.000 y 2.000 euros de límite
- Cuándo puede tener sentido un límite de 500 euros
- Quién decide si te conceden exactamente 500 euros
- Qué puede revisar el emisor antes de aprobar una tarjeta de 500 euros
- Qué documentación pueden pedirte para una línea pequeña
- Pago total a fin de mes con un límite de 500 euros
- Pago aplazado y revolving: 500 euros también pueden generar intereses
- Qué costes revisar en una tarjeta de 500 euros
- ¿Qué pasa si quieres hacer una compra superior a 500 euros?
- Preautorizaciones y reservas: por qué 500 euros pueden quedarse cortos temporalmente
- Tarjeta virtual, wallets y una línea de 500 euros
- Cómo comparar tarjetas si buscas alrededor de 500 euros de crédito
- Cómo controlar una tarjeta de 500 euros desde el primer día
- ¿Se puede subir o bajar un límite de 500 euros?
- Errores frecuentes al buscar una tarjeta de crédito de 500 euros
- Checklist antes de solicitar una tarjeta con 500 euros de límite
Qué significa buscar una tarjeta de crédito de 500 euros
Cuando alguien busca una tarjeta de crédito de 500 euros, normalmente está pensando en una tarjeta con una línea de crédito relativamente contenida: hasta 500 € de saldo dispuesto al mismo tiempo, si esa es la cifra que finalmente aprueba el emisor. No significa que recibas 500 € en efectivo al contratarla ni que esa cantidad quede garantizada por el mero hecho de solicitar el producto.
El límite actúa como un techo de utilización. Si tienes 500 € disponibles y haces una compra de 120 €, el margen puede bajar a unos 380 €. Cuando devuelves capital, ese espacio vuelve a liberarse y puedes utilizarlo de nuevo. Esta lógica hace que una tarjeta de crédito se comporte de manera distinta a una tarjeta de débito, donde normalmente gastas dinero que ya estaba en tu cuenta.
Una cifra de 500 € puede resultar atractiva para quien busca una línea moderada y fácil de vigilar, pero el producto sigue siendo crédito. El Banco de España recuerda que el límite debe figurar en el contrato y que la entidad puede fijarlo o modificarlo atendiendo a su política de riesgos y a las circunstancias del cliente.
Por eso conviene interpretar “500 euros” como un nivel de límite orientativo y no como la característica principal de la tarjeta. Antes de solicitar, revisa también la modalidad de pago, la TAE, las comisiones, la vinculación bancaria y las herramientas de control. Si necesitas una visión más amplia, empieza por nuestra guía general de tarjetas de crédito.
Si quieres comparar un escalón intermedio de crédito, consulta también nuestra guía sobre tarjeta de crédito de 400 euros, centrada en disponible, margen, costes y forma de pago.
Cómo funciona un límite de crédito de 500 euros en el día a día
Con un límite de 500 €, la diferencia entre límite total, crédito utilizado y crédito disponible se vuelve muy visible. Una compra de 100 € consume el 20 % de la línea; una de 250 € consume la mitad. Esto puede ayudarte a detectar rápidamente cuándo estás utilizando una parte elevada de tu capacidad de crédito.
El disponible no siempre coincide exactamente con “500 menos lo que has comprado”. Algunas operaciones quedan pendientes durante horas o días, ciertos comercios realizan preautorizaciones y los pagos que haces a la tarjeta pueden tardar un tiempo en reflejarse como crédito nuevamente disponible. La app del emisor suele ser el mejor lugar para consultar la cifra actualizada.
Un límite moderado también puede ayudarte a mantener una separación clara entre gastos corrientes y financiación. Si tu objetivo es pagar todo a fin de mes, puedes tratar los 500 € como un máximo de seguridad y utilizar únicamente una parte. Si piensas aplazar compras, en cambio, debes mirar la cuota, el tipo de interés y el tiempo de devolución, porque un límite pequeño no impide que se acumulen intereses.
No confundas además el límite de crédito con los límites operativos diarios. La tarjeta puede permitir hasta 500 € de saldo total y, al mismo tiempo, tener límites específicos para compras, retiradas de efectivo, pagos contactless o determinadas operaciones. Esos controles se gestionan de forma independiente según el proveedor.
500 euros frente a 300, 1.000 y 2.000 euros de límite
La comparación con otros importes sirve para entender mejor el perfil de una línea de 500 €. No existe un “mejor” límite universal: depende del gasto esperado, de la facilidad para devolverlo y de cuánto margen quieras mantener. Una línea demasiado justa puede agotarse con facilidad; una demasiado amplia puede ofrecer más crédito del que realmente necesitas.
La tabla siguiente no representa ofertas concretas ni indica qué límite te aprobará una entidad. Es una forma práctica de visualizar cómo cambia el uso potencial entre tres niveles que ya explicamos en otras guías.
| Límite orientativo | Perfil de uso posible | Qué vigilar |
|---|---|---|
| 300 € | Gastos pequeños y control muy estricto | Preautorizaciones y quedarse sin disponible |
| 500 € | Compras cotidianas con algo más de margen | No normalizar el uso completo cada mes |
| 1.000 € | Más margen para compras puntuales | Mayor exposición si se aplaza el saldo |
Si quieres profundizar, puedes comparar esta guía con la de tarjeta de crédito de 300 euros y con la de tarjeta de crédito de 1.000 euros. La clave no es perseguir el número más alto, sino encontrar un límite coherente con tu uso y tu capacidad de pago.
Compara primero costes, modalidad de pago y requisitos. El límite final lo decide el emisor tras evaluar la solicitud.
Cuándo puede tener sentido un límite de 500 euros
Una línea de 500 € puede encajar si buscas una tarjeta para compras recurrentes de importe moderado, reservas puntuales, suscripciones o pequeños gastos de viaje y prefieres no tener una capacidad de crédito muy superior a tus necesidades habituales. Para algunas personas, trabajar con un límite contenido facilita el control mental del gasto.
También puede ser útil como tarjeta secundaria. Por ejemplo, podrías mantener tu cuenta y medios de pago principales y reservar esta tarjeta para compras online, viajes o gastos que quieras separar. En ese caso cobran especial importancia la posibilidad de usar una tarjeta virtual, las notificaciones instantáneas y la facilidad para bloquear o desbloquear el medio de pago desde la app.
Sin embargo, 500 € pueden quedarse cortos si realizas reservas hoteleras, alquilas vehículos o haces compras de importe elevado. Una preautorización de 200 € puede consumir una parte importante del margen aunque luego se libere. Si esperas operaciones superiores al límite, conviene valorar otra configuración o una línea mayor en lugar de depender de que el comercio permita fraccionar el pago.
El uso ideal depende más del comportamiento que del número. Si cada mes utilizas los 500 € completos y después aplazas una parte, la tarjeta puede convertirse en una fuente de deuda recurrente. Si utilizas solo una fracción y liquidas el saldo según lo previsto, el mismo límite puede funcionar como herramienta de pago y organización.
Quién decide si te conceden exactamente 500 euros
El límite de 500 € no lo fija NOKSTRA ni se obtiene automáticamente por solicitar una tarjeta. La decisión corresponde al emisor. Algunas entidades pueden trabajar con límites iniciales, rangos o máximos predefinidos, mientras que otras ajustan el importe de forma más individualizada según el perfil de la persona solicitante.
La entidad puede valorar el riesgo de que el crédito no se devuelva en los plazos acordados. Para ello puede revisar información sobre ingresos, estabilidad, gastos, otras deudas, productos de crédito abiertos y comportamiento de pago. El resultado puede ser la aprobación de 500 €, una cifra inferior o superior, o incluso la denegación de la solicitud.
Un límite pequeño no equivale a aprobación garantizada. Aunque la exposición potencial sea menor que con una línea de 2.000 €, el proveedor sigue aplicando su política de riesgos. Si tu prioridad es entender qué suele influir en el análisis, consulta también nuestra guía de tarjetas de crédito de fácil aprobación, donde explicamos por qué “fácil” nunca debe interpretarse como “seguro”.
Lo más útil es presentar información veraz y elegir productos cuyos requisitos sean compatibles con tu situación. Forzar una solicitud solo porque el límite parece bajo no mejora necesariamente las probabilidades y puede llevarte a comparar mal las condiciones económicas del producto.
Comprueba requisitos, condiciones y límite final. La entidad puede aprobar una cantidad distinta o no aprobar la solicitud.
Qué puede revisar el emisor antes de aprobar una tarjeta de 500 euros
Aunque se trate de una línea de crédito moderada, el emisor puede realizar una evaluación de solvencia. La profundidad del análisis varía según la entidad y el producto, pero normalmente importa si puedes devolver el crédito sin que la cuota o el saldo acumulado generen una presión excesiva sobre tus finanzas.
Entre los elementos que pueden tener relevancia están los ingresos netos, la estabilidad de esos ingresos, el nivel de endeudamiento, otros préstamos o tarjetas, gastos recurrentes y el historial de cumplimiento de obligaciones. Ninguno de estos factores garantiza por sí solo una decisión concreta y no existe un umbral universal de ingresos para conseguir 500 € de límite.
También puede importar la relación que ya tengas con la entidad o la información que ésta pueda verificar de forma legal. Si existen incidencias en sistemas de información crediticia, la evaluación puede ser diferente. Para esa intención específica tenemos una guía sobre tarjetas de crédito con ASNEF.
Desde el punto de vista del usuario, el objetivo debería ser más amplio que “que me aprueben”. Conviene preguntar: ¿qué límite me conceden?, ¿qué coste tendrá si aplazo?, ¿qué modalidad de pago queda activada?, ¿necesito abrir otra cuenta?, ¿puedo reducir el límite después? Esas respuestas determinan si el producto realmente encaja.
Qué documentación pueden pedirte para una línea pequeña
Una solicitud online puede ser rápida sin significar que esté “sin requisitos”. La entidad necesita identificarte y puede solicitar información suficiente para evaluar la solicitud. Según el proveedor, el proceso puede incluir documento de identidad, verificación digital, dirección, datos laborales, ingresos y una cuenta bancaria donde domiciliar los cargos.
No todos los emisores piden exactamente lo mismo. Algunos procesos verifican información automáticamente y otros requieren documentos adicionales. Si trabajas por cuenta propia, tienes ingresos variables o la información introducida no puede validarse de forma automática, el proveedor puede solicitar justificantes complementarios.
Preparar la información antes de empezar evita interrupciones. Ten a mano tus datos personales y bancarios, revisa que los ingresos declarados coincidan con tu situación real y comprueba que el teléfono y el correo estén operativos para verificaciones. Si la oferta requiere una cuenta de cargo, confirma que puede ser de otra entidad si no quieres cambiar de banco.
En ese último caso, te puede servir nuestra guía sobre tarjetas de crédito sin cambiar de banco. Hay tarjetas que permiten domiciliar los recibos en una cuenta externa, pero no debes asumirlo sin revisar las condiciones del producto concreto.
Pago total a fin de mes con un límite de 500 euros
En una modalidad de pago total, las compras realizadas con la tarjeta se liquidan en una fecha determinada, normalmente mediante un cargo en la cuenta asociada. Si el producto no aplica intereses por ese periodo y dispones de saldo suficiente cuando llega el cobro, puedes utilizar la línea como medio de pago sin mantener deuda a largo plazo.
Con 500 €, esta forma de uso puede ser sencilla de controlar: cada compra reduce el disponible y al liquidarse el saldo se recupera la línea. Pero el límite no debe confundirse con un presupuesto mensual. Que la tarjeta te permita gastar 500 € no significa que esa cantidad sea asumible para tu economía cuando llegue la fecha de pago.
Una práctica útil consiste en reservar en tu cuenta el dinero equivalente a lo que vas gastando con la tarjeta. Así reduces el riesgo de llegar al cierre con un saldo de crédito mayor que el dinero disponible. Las notificaciones y categorización de gastos de la app pueden ayudarte a mantener esa disciplina.
Antes de contratar, comprueba si el pago total es la modalidad por defecto y qué sucede si un mes no hay saldo suficiente. El contrato debe explicar consecuencias, posibles intereses, comisiones y cualquier cambio de modalidad que pueda producirse según las condiciones aceptadas.
Una línea de 500 € puede tener un coste muy distinto según pagues todo a fin de mes o mantengas saldo aplazado.
Pago aplazado y revolving: 500 euros también pueden generar intereses
Un límite pequeño puede transmitir sensación de riesgo reducido, pero si utilizas una modalidad de pago aplazado el saldo genera intereses según las condiciones del contrato. El Banco de España explica que las tarjetas de crédito pueden permitir devolver mediante una cuota fija o un porcentaje del saldo y advierte de que las cuotas pequeñas pueden prolongar mucho la deuda.
Imagina que utilizas los 500 € completos y eliges una cuota muy baja. Una parte de cada pago puede ir destinada a intereses y otra a reducir capital. Si continúas utilizando la tarjeta mientras la deuda anterior sigue viva, vuelves a consumir crédito disponible y puedes dificultar la amortización.
Por eso conviene mirar la TAE y hacer una simulación de devolución, no limitarse a preguntar “¿cuánto pagaré al mes?”. Una cuota cómoda puede implicar un plazo largo y un coste total elevado. Si el emisor ofrece diferentes modalidades, compara cuánto tardarías en liquidar el saldo y cuánto pagarías en total con cada una.
Si tu objetivo es financiar una compra concreta, compara también alternativas distintas a una tarjeta revolving. El instrumento adecuado depende del importe, el plazo y el coste total, no solo de la rapidez con la que puedas disponer del crédito.
Qué costes revisar en una tarjeta de 500 euros
La comisión anual es solo una parte del coste. Una tarjeta puede anunciar 0 € de emisión o mantenimiento y seguir generando intereses por pago aplazado, comisiones por retirada de efectivo, costes de cambio de divisa o cargos por determinados servicios. Con un límite de 500 €, una comisión fija puede representar un porcentaje relevante del crédito disponible.
Si esperas utilizar la tarjeta principalmente a fin de mes, revisa primero la cuota anual y las condiciones para mantenerla bonificada o gratuita. Si piensas financiar, la TAE pasa a ser especialmente importante porque permite comparar mejor el coste de distintas ofertas. Comprueba también TIN, cuotas mínimas y cualquier comisión vinculada al aplazamiento.
En retiradas de efectivo, el coste puede aparecer desde el primer momento y algunas operaciones pueden devengar intereses de forma diferente a las compras. Además, el cajero puede aplicar su propia comisión. Si viajas, revisa el tratamiento de divisas y evita aceptar conversiones sin entender el tipo de cambio utilizado.
El término “gratis” debe leerse siempre con precisión. El Banco de España recuerda que una tarjeta anunciada como gratuita suele referirse a determinadas comisiones, no necesariamente al coste del crédito asociado. El contrato y la información precontractual son la referencia para saber qué pagarás realmente.
¿Qué pasa si quieres hacer una compra superior a 500 euros?
Si el límite disponible es de 500 €, una compra superior a esa cifra normalmente no podrá autorizarse como una única operación de crédito salvo que exista alguna funcionalidad específica, el comercio permita combinar medios de pago o el emisor modifique el límite. No conviene contar con ninguna de esas opciones sin confirmarlas antes.
También puede ocurrir que tengas un límite total de 500 € pero menos disponible porque ya existen compras pendientes. Si has utilizado 180 €, por ejemplo, el margen puede ser de unos 320 € hasta que devuelvas capital. Por eso una compra de 400 € podría rechazarse aunque el “límite de la tarjeta” sea 500 €.
Si sabes que necesitarás pagar una compra de importe mayor, plantéate si una línea de 500 € encaja realmente. Nuestra guía sobre tarjeta de crédito de 1.000 euros explica un escenario con más margen, mientras que la de 2.000 euros aborda límites todavía más amplios.
No solicites un límite mayor únicamente para poder realizar una compra puntual sin analizar cómo la devolverás. Una capacidad de crédito superior aumenta el margen, pero también el saldo potencial que podrías mantener y el coste si recurres al aplazamiento.
Revisa compras pendientes, preautorizaciones y saldo utilizado antes de calcular cuánto margen te queda.
Preautorizaciones y reservas: por qué 500 euros pueden quedarse cortos temporalmente
Hoteles, alquileres de vehículos, estaciones de servicio y algunos comercios pueden realizar preautorizaciones. No siempre son cargos definitivos: bloquean temporalmente una parte del límite para comprobar que existe margen suficiente. En una tarjeta de 500 €, una retención de 150 € inmoviliza el 30 % de la línea hasta que se libere.
Esto importa especialmente cuando viajas. Puedes llegar al hotel con 500 € teóricos de crédito y descubrir que una garantía reduce el disponible justo cuando necesitas pagar otros gastos. La liberación de una preautorización no siempre es inmediata y depende del comercio, la red y el emisor.
Antes de utilizar la tarjeta para reservas, pregunta al comercio qué importe puede retener y durante cuánto tiempo. Si la línea es ajustada, quizá sea preferible utilizar otro medio de pago para la garantía y conservar la tarjeta para gastos cotidianos. También puedes revisar si el proveedor permite solicitar un aumento temporal del límite, sin dar por hecho que se aprobará.
Mantener un pequeño margen sin utilizar es una práctica razonable. Si gastas siempre hasta 500 €, cualquier operación pendiente, comisión o retención puede dejarte sin capacidad para una compra imprevista. La flexibilidad de una tarjeta depende tanto del límite nominal como del espacio que decides conservar.
Tarjeta virtual, wallets y una línea de 500 euros
Si el producto incluye una tarjeta virtual o permite añadirla a Apple Pay o Google Pay, puedes empezar a utilizar ciertas funciones digitales sin depender siempre del plástico físico. Esto no cambia la naturaleza del crédito: las compras realizadas con la versión virtual consumen el mismo límite o el que establezca el proveedor.
Una línea de 500 € puede ser interesante para compras online si buscas mantener una exposición moderada. Algunas apps permiten pausar la tarjeta, limitar compras online, modificar límites operativos o recibir una notificación por cada movimiento. Estas funciones facilitan detectar rápidamente operaciones no reconocidas.
No confundas “tarjeta virtual” con “tarjeta virtual gratis”. Puede existir una versión digital sin coste de emisión y, aun así, el crédito aplazado puede generar intereses o la cuenta asociada puede tener otras condiciones. En nuestra guía sobre tarjeta de crédito virtual gratis explicamos cómo separar formato digital, modalidad de crédito y estructura de costes.
Antes de contratar, revisa si la versión virtual está disponible inmediatamente tras la aprobación o solo después de activar la tarjeta física. Comprueba también compatibilidad con tu dispositivo y qué funciones de seguridad puedes gestionar desde la app.
Cómo comparar tarjetas si buscas alrededor de 500 euros de crédito
Una buena comparativa de tarjetas con un límite alrededor de 500 € debe mirar más allá del número. El límite puede ser similar y, sin embargo, las condiciones económicas y operativas pueden variar mucho entre productos.
| Aspecto | Qué conviene comprobar | Por qué importa con 500 € |
|---|---|---|
| Límite final | Si 500 € es fijo, máximo u orientativo | La cifra aprobada puede ser distinta |
| Pago por defecto | Total o aplazado | Cambia radicalmente el coste |
| TAE | Coste del crédito aplazado | 500 € financiados también generan intereses |
| Cuota anual | Emisión y mantenimiento | Un coste fijo pesa más en líneas pequeñas |
| Cuenta asociada | Si puedes usar tu banco actual | Evita vinculación innecesaria |
| App y alertas | Bloqueo, disponible, límites y avisos | Ayuda a controlar una línea ajustada |
Ordena las ofertas por tus prioridades. Si vas a pagar siempre a fin de mes, una TAE alta puede tener menos peso práctico que una cuota anual elevada, aunque debes conocerla por si algún mes aplazas. Si esperas financiar, la TAE y la cuota mínima pasan a ser centrales. Si viajas, divisa y efectivo pueden ser más importantes.
NOKSTRA te ayuda a revisar opciones y después te dirige al formulario oficial del proveedor. La aprobación, el límite final y la contratación se realizan con la entidad correspondiente.
Compara TAE, cuota anual, forma de pago, vinculación, app y condiciones para saber si el producto encaja.
Cómo controlar una tarjeta de 500 euros desde el primer día
Un límite moderado no elimina el riesgo de fraude ni sustituye las buenas prácticas de seguridad. Activa las notificaciones de movimientos, utiliza autenticación reforzada y revisa periódicamente las operaciones. Si la app permite congelar la tarjeta o desactivar temporalmente compras online, localiza esas funciones antes de necesitarlas.
Puedes combinar el límite de crédito total con límites operativos más bajos. Por ejemplo, mantener 500 € de línea y restringir las retiradas de efectivo o determinadas compras. Así reduces la exposición sin renunciar por completo a la flexibilidad del crédito disponible.
No compartas códigos de confirmación, PIN ni credenciales. En compras online, comprueba el dominio del comercio y desconfía de mensajes que pidan validar pagos desde enlaces inesperados. Si detectas una operación que no reconoces, bloquea la tarjeta y contacta con el emisor cuanto antes.
El control también es financiero. Revisa cuánto crédito has usado y evita considerar el disponible como dinero propio. Cuanto más rápido detectes que el saldo se acerca a 500 €, antes puedes decidir si debes reducir compras, realizar una amortización o cambiar la forma de pago.
¿Se puede subir o bajar un límite de 500 euros?
Sí, puedes solicitar cambios, pero el resultado depende de la entidad. El Banco de España indica que el titular puede pedir modificar el límite; una reducción suele ser más sencilla, mientras que para aumentarlo se necesita autorización del emisor. La entidad puede realizar una nueva evaluación antes de conceder más crédito.
Pedir una subida puede tener sentido si tus necesidades han cambiado y tu capacidad de pago también. Sin embargo, no es necesario aumentar el límite solo porque la app lo permita. Si 500 € cubren bien tu uso y pagas de forma cómoda, conservar un techo moderado puede ayudarte a mantener controlada la exposición.
Bajar el límite puede ser una opción si utilizas la tarjeta únicamente para suscripciones, compras online o gastos muy concretos. Un límite menor reduce el máximo de crédito que puedes llegar a disponer, aunque no sustituye la necesidad de revisar movimientos y proteger las credenciales.
Antes de aceptar aumentos automáticos o promociones, revisa cómo afecta la nueva cifra a tus hábitos. Tener disponible 1.000 o 2.000 € no obliga a utilizarlos, pero puede cambiar la percepción de cuánto puedes gastar. El límite debería acompañar a tu presupuesto, no marcarlo.
Errores frecuentes al buscar una tarjeta de crédito de 500 euros
El primer error es asumir que 500 € es una cantidad que recibirás automáticamente. Es un límite potencial de crédito y la entidad puede aprobar una cifra diferente. El segundo es pensar que un límite pequeño hace irrelevante la TAE: si aplazas el saldo durante meses, los intereses siguen importando.
Otro error es comparar únicamente la cuota anual. Una tarjeta sin comisión de mantenimiento puede resultar costosa si el pago por defecto es aplazado y mantienes deuda. Del mismo modo, una oferta con beneficios o descuentos puede dejar de ser atractiva si exige un nivel de gasto que no necesitabas realizar.
También conviene evitar pedir varias tarjetas solo para acumular pequeños límites sin analizar el conjunto. Varias líneas de 500 € pueden terminar representando una capacidad de endeudamiento mucho mayor. Gestionar fechas de pago, cuotas y saldos en varios emisores añade además complejidad operativa.
Por último, no utilices el límite como sustituto de un fondo de emergencia. Una tarjeta puede resolver un desfase puntual, pero si necesitas utilizar los 500 € completos cada mes para cubrir gastos básicos, el problema ya no es encontrar una tarjeta concreta sino revisar el equilibrio entre ingresos, gastos y deuda.
Una buena tarjeta de 500 € debe encajar por coste, pago, seguridad y operativa, no únicamente por la cifra del crédito.
Checklist antes de solicitar una tarjeta con 500 euros de límite
Confirma primero qué significa la cifra de 500 € en la oferta. Puede ser un límite inicial, un máximo, una referencia comercial o simplemente el importe que estás buscando. La cantidad válida será la que figure finalmente en la aprobación y en el contrato del emisor.
Revisa después la modalidad de pago. Si quieres evitar financiar, comprueba que puedes liquidar el saldo completo y entiende cuándo se realizará el cargo. Si existe pago aplazado o revolving, anota TAE, TIN, cuota mínima y ejemplos de coste. No aceptes una cuota aparentemente pequeña sin saber cuánto tardarías en devolver el saldo.
Comprueba cuota anual, retirada de efectivo, divisa, seguros y condiciones promocionales. Averigua también si necesitas abrir una cuenta nueva o si puedes utilizar tu banco habitual. Si vas a usar la tarjeta online o en el móvil, revisa tarjeta virtual, wallets, alertas y controles desde la app.
Haz una prueba sencilla con tu presupuesto: imagina que utilizas 300 €, 400 € y los 500 € completos. ¿Podrías devolver cada escenario en la fecha prevista sin comprometer alquiler, hipoteca, recibos o ahorro? Si la respuesta depende de refinanciar continuamente el saldo, el límite puede ser demasiado alto para tu situación aunque parezca pequeño.
Por último, compara varias opciones antes de solicitar. NOKSTRA actúa como portal informativo y comparador: te ayuda a ordenar la información y, cuando eliges una opción, te dirige al formulario oficial del proveedor. La aprobación, la verificación, el límite y las condiciones finales corresponden a la entidad emisora.
Compara el coste total, la forma de pago, los requisitos y el control digital antes de pasar al formulario del proveedor.
Si estás valorando un poco más de margen operativo, también puedes consultar nuestra guía sobre tarjeta de crédito de 600 euros.
Dudas habituales sobre tarjetas de crédito de 500 euros
Normalmente significa que el emisor fija una línea de crédito de hasta 500 €. No es dinero gratuito ni un importe asegurado antes del análisis: el límite final depende del proveedor, del contrato y del perfil aprobado.
Un límite menor implica una exposición potencial más reducida, pero eso no garantiza la aprobación. Cada entidad aplica sus propios criterios de riesgo y puede valorar ingresos, deudas, historial de pago y capacidad de devolución.
Solo si el crédito disponible y los límites operativos lo permiten. Cargos pendientes, preautorizaciones y otras compras pueden reducir temporalmente la cantidad realmente utilizable.
Sí, algunas ofertas pueden no cobrar emisión o mantenimiento, pero eso no elimina otros posibles costes como intereses por aplazamiento, retirada de efectivo, cambio de divisa o servicios adicionales.
Puedes solicitarlo, pero el emisor decide si autoriza la subida y puede revisar de nuevo tu solvencia y capacidad de pago. También puedes pedir reducir el límite si prefieres trabajar con menos exposición al crédito.